근로장려금 9월 15일 놓쳤다면: 2027년 3·5월은 산정액 100%, 기한후는 95%
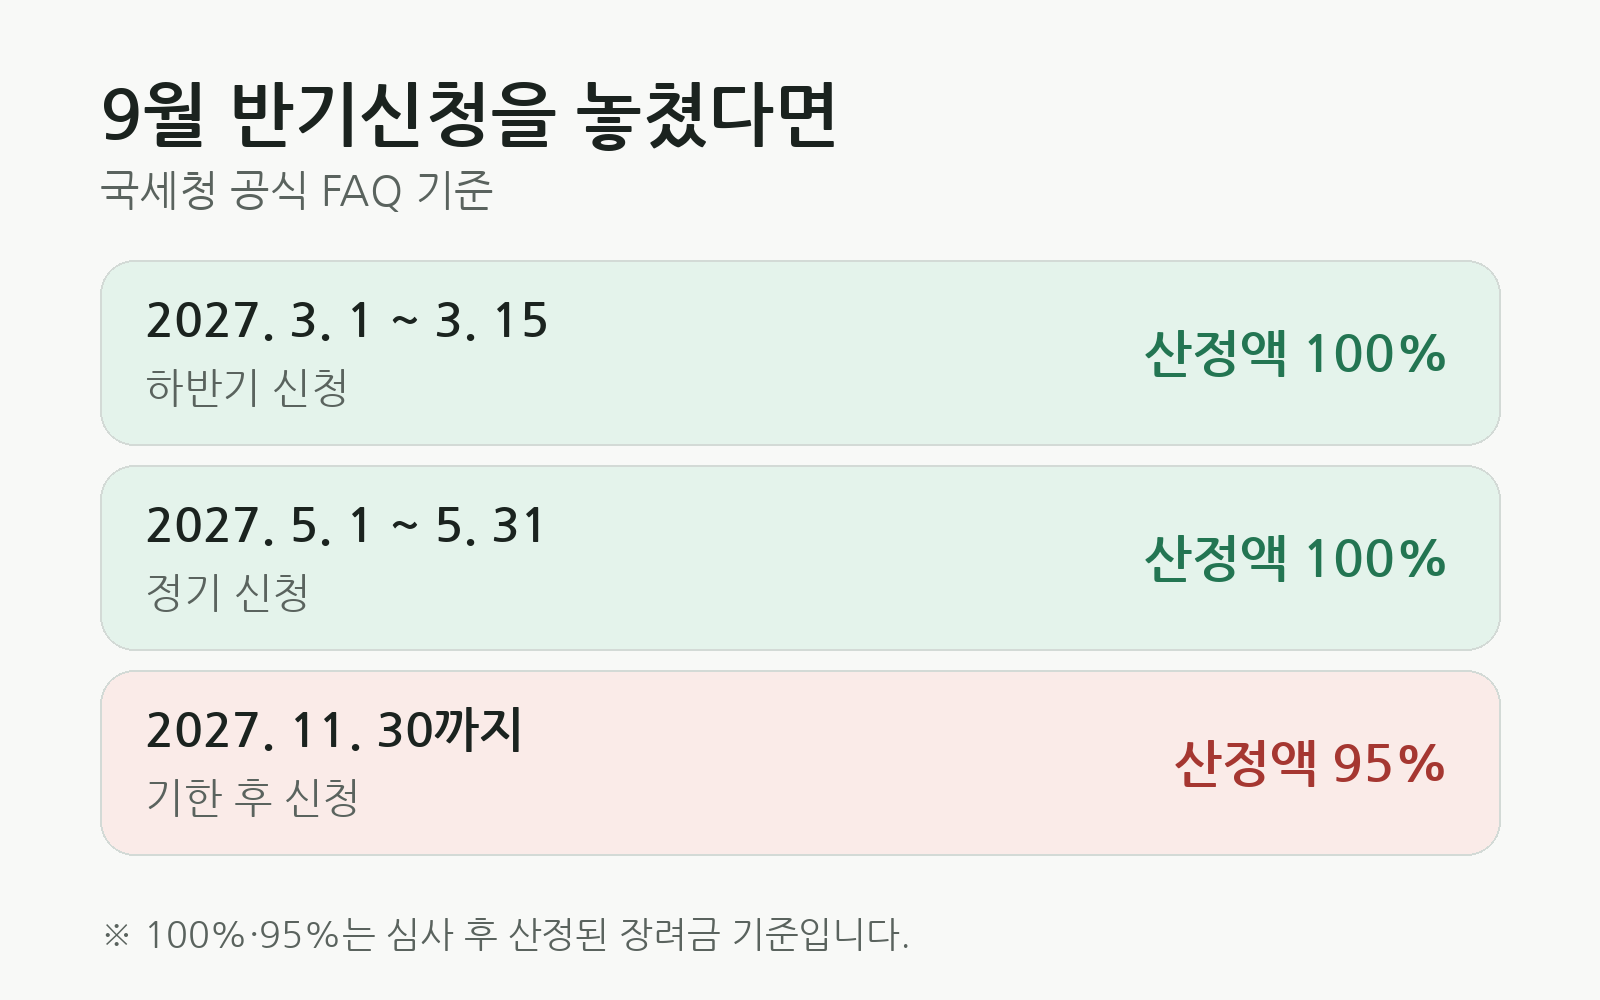
2026년 상반기분 근로장려금 반기신청은 9월 15일에 끝났습니다. 그런데 신청을 놓쳤다고 바로 5%가 깎이는 건 아닙니다. 국세청이 공개한 FAQ 기준으로는 2027년 3월 하반기 신청이나 5월 정기 신청 기간에 다시 신청할 수 있고, 이때는 심사 후 산정액의 100%가 지급됩니다.
95%가 적용되는 건 그 다음입니다. 2027년 5월 정기 신청기한까지도 놓쳐서 11월 30일까지 기한 후 신청을 할 때입니다. 여기서 날짜를 섞어 보면 “9월을 놓쳤으니 지금 바로 기한 후 신청해야 하나?”라는 혼동이 생깁니다.
먼저, 놓친 게 9월 반기인지 6월 정기인지부터 봐야 합니다
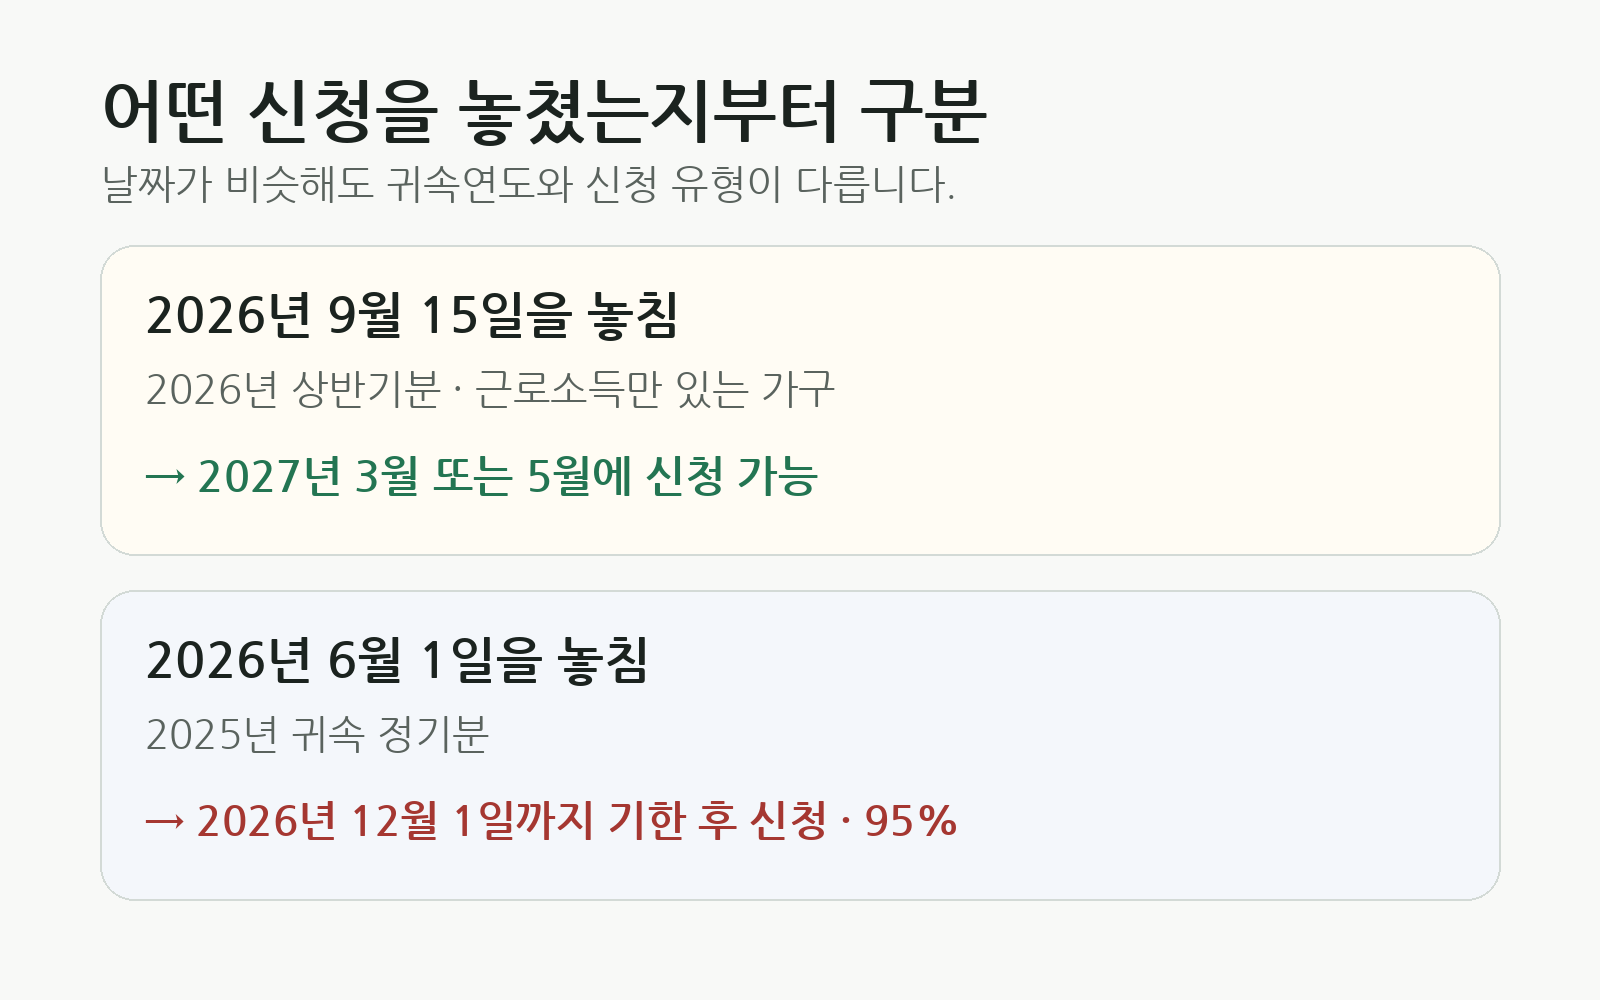
근로장려금은 같은 이름으로 안내되지만 귀속연도와 신청 유형이 다릅니다. 2026년 9월 1일부터 15일까지 받은 건 2026년 상반기분 반기신청입니다. 대상도 2026년 상반기에 근로소득만 있는 가구가 기준입니다.
반대로 2026년 5월 1일부터 6월 1일까지 진행된 건 2025년 귀속 정기분입니다. 이 정기신청을 놓친 경우에는 2026년 12월 1일까지 기한 후 신청이 가능하지만, 국세청 안내상 산정액의 95%가 지급됩니다.
9월 반기신청을 놓쳤다면 지금 95%를 걱정할 단계가 아닙니다
국세청은 9월 15일까지 2026년 상반기분을 신청하지 못한 경우 두 번의 정상 신청 기회를 명확히 적어두고 있습니다. 2027년 3월 1일부터 15일까지 하반기 신청, 또는 2027년 5월 1일부터 31일까지 정기 신청입니다. 둘 다 산정액의 100% 지급 기준입니다.
여기서 중요한 건 “상반기분을 놓쳤다”와 “정기 신청기한까지 놓쳤다”를 같은 상황으로 보면 안 된다는 점입니다. 95% 기한 후 신청은 2027년 5월 정기 신청기간까지 지나간 뒤에 적용됩니다. 그때도 2027년 11월 30일까지는 신청할 수 있습니다.
또 하나 구분할 부분이 있습니다. 근로소득 외에 사업소득이나 종교인소득이 함께 있다면 반기신청 대상 방식으로 처리하는 게 아니라 2027년 5월 정기 신청기간에 신청해야 합니다. 2026년 12월 17일 지급 예정이라는 안내도 9월 15일까지 정상적으로 상반기분을 신청한 가구에 대한 일정입니다. 9월 신청을 놓친 사람의 지급일로 보면 안 됩니다.
2025년 귀속 정기신청을 놓쳤다면 지금은 기한 후 신청 기간
2026년 6월 1일까지였던 정기신청은 2025년 귀속 근로·자녀장려금입니다. 이 신청을 놓친 경우에는 2026년 12월 1일까지 신청할 수 있고, 산정된 금액의 95%가 지급됩니다.
즉 2026년 9월 반기신청을 놓친 사람과, 2026년 6월 정기신청을 놓친 사람은 지금 해야 할 일이 다릅니다. 검색하다가 “기한 후 신청은 95%”라는 문장만 보면 둘을 섞기 쉬운데, 귀속연도와 신청 유형부터 확인하면 바로 갈립니다.
홈택스에서는 귀속연도와 신청 유형을 같이 확인하세요
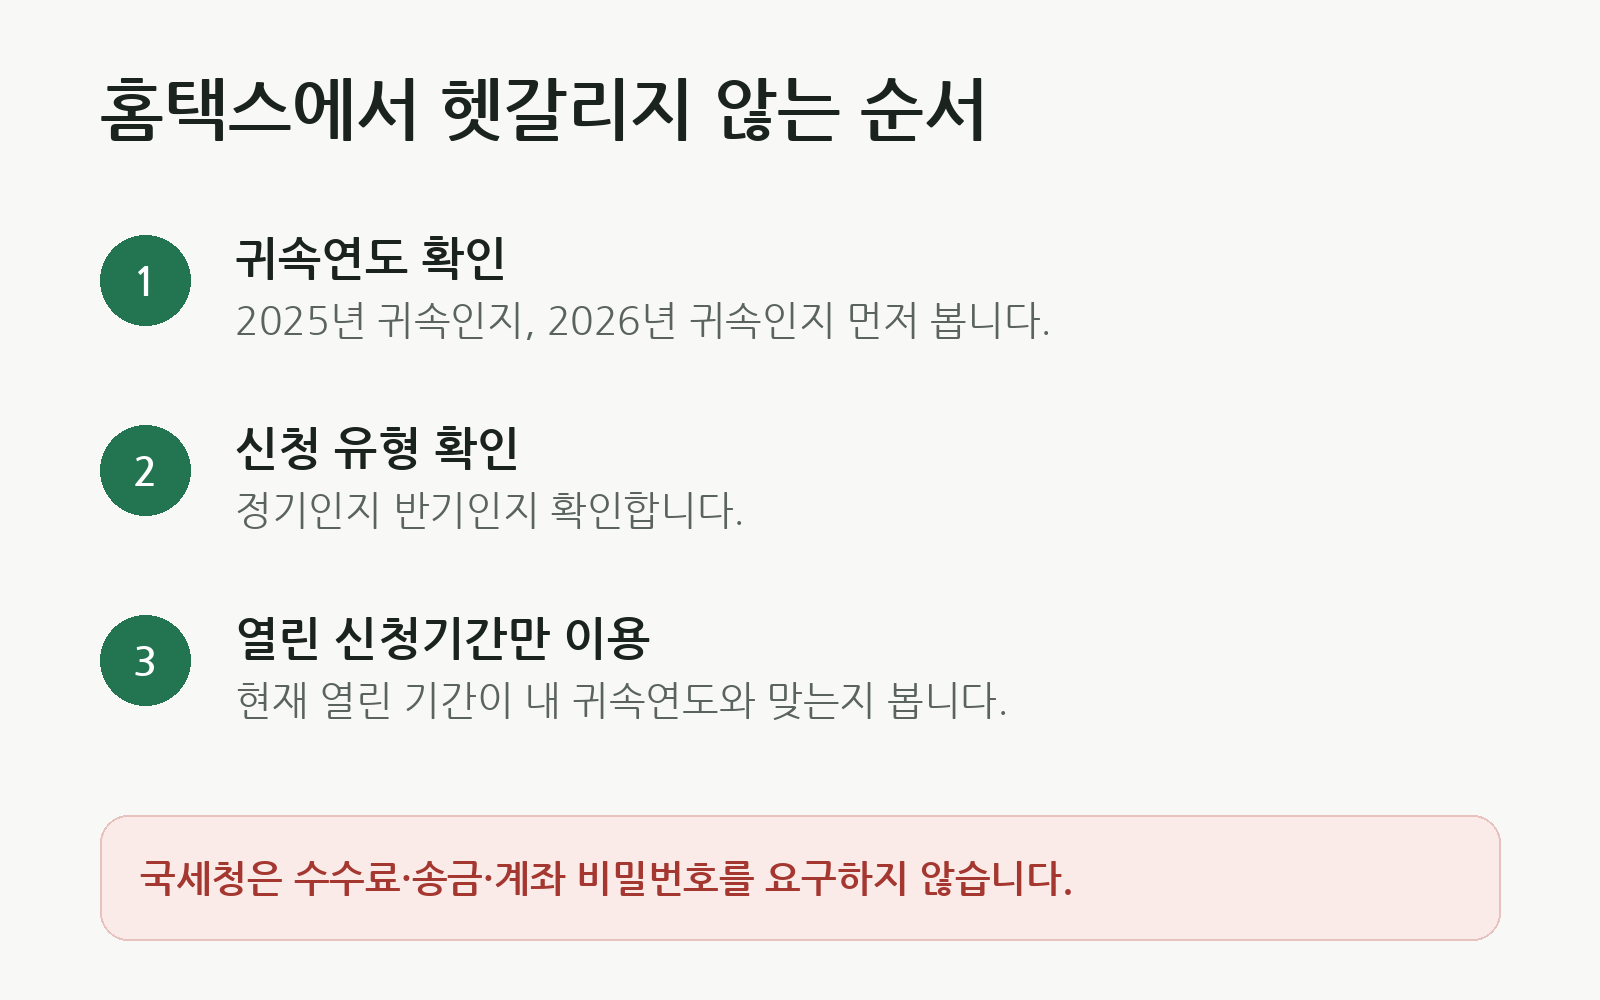
홈택스에서 신청 메뉴를 찾을 때도 “근로장려금”이라는 이름만 보고 들어가기보다 화면에 표시된 귀속연도와 정기·반기 구분을 같이 보는 게 안전합니다. 국세청은 안내문을 받지 못했더라도 본인이 소득·재산 요건을 충족한다고 판단되는 경우, 해당 신청기간에 홈택스에서 직접입력신청을 할 수 있다고 안내합니다.
2026년 상반기분을 놓친 경우에는 2027년 3월 또는 5월에 본인에게 맞는 신청기간이 열렸을 때 진행하면 됩니다. 반대로 2025년 귀속 정기분을 놓친 경우라면 2026년 12월 1일까지의 기한 후 신청 여부를 확인해야 합니다.
문자로 신청하라고 왔다면 수수료 요구부터 걸러내면 됩니다
국세청은 장려금 신청과 관련해 수수료를 요구하거나 금품·송금을 요구하지 않고, 계좌 비밀번호도 요구하지 않는다고 안내하고 있습니다. “처리비를 보내야 장려금을 받을 수 있다”거나 계좌 비밀번호를 요구하는 메시지는 공식 신청 절차로 보면 안 됩니다.
신청 여부가 애매하면 홈택스에서 직접 확인하거나 장려금 상담센터 1566-3636을 이용하면 됩니다. 자동응답 신청·확인은 1544-9944로 안내돼 있습니다.
결국 기준은 간단합니다. 2026년 9월 15일 상반기분 반기신청을 놓쳤다면 2027년 3월 1~15일 또는 5월 1~31일을 보면 되고, 두 기간에는 산정액 100% 기준입니다. 2025년 귀속 정기신청을 놓친 경우에만 2026년 12월 1일까지의 95% 기한 후 신청을 확인하면 됩니다.