근로장려금 재산 기준과 50% 감액 구간: 부채 차감 여부
근로장려금 안내를 보면 소득 기준이 먼저 눈에 들어온다. 그런데 실제로 탈락하거나 금액이 반토막 나는 이유는 재산인 경우가 많다. 그리고 그 계산 방식에 함정이 하나 있다.
| 가구원 재산합계액 | 재산 요건에 따른 처리 |
|---|---|
| 1억 7,000만 원 미만 | 재산 요건에 따른 50% 감액 구간에 해당하지 않아요. 소득 등 다른 요건도 확인해 주세요. |
| 1억 7,000만 원 이상 2억 4,000만 원 미만 |
산정액의 50%만 지급돼요. |
| 2억 4,000만 원 이상 | 지급 대상에서 제외돼요. |
재산 요건이 먼저다
가구원 전체의 재산합계액이 2억 4,000만 원 미만이어야 한다. 기준일은 지난해 6월 1일이다.
여기서 중요한 대목. 부채는 차감하지 않는다. 전세보증금이나 주택이 재산으로 잡히는데, 그것을 위해 받은 대출은 빼주지 않는다는 뜻이다. 실질적으로는 빚이 많아도 재산 기준에서는 그대로 계산된다.
그리고 절반 감액 구간
재산합계액이 1억 7,000만 원 이상 2억 4,000만 원 미만인 경우에는 산정된 금액의 50%만 지급된다.
재산이 2억 4천만 원 미만이어도 감액될 수 있어요. 1억 7천만 원 이상이면 산정액의 50%만 지급돼요.
근로장려금 소득 요건
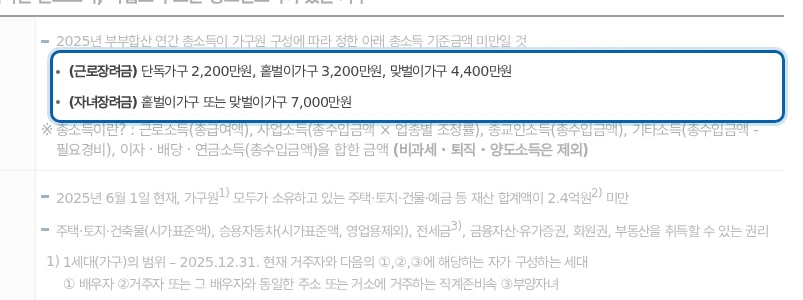
부부합산 소득 기준이다.
- 단독가구 — 2,200만 원 미만
- 홑벌이 가구 — 3,200만 원 미만
- 맞벌이 가구 — 4,400만 원 미만
전년도에 장려금 지급대상 소득(근로, 사업, 종교인소득)이 있어야 신청 자격이 생긴다.
얼마를 받나
근로장려금은 최소 3만 원부터 시작해 가구 유형별 상한이 다르다.
- 단독가구 — 최대 165만 원
- 홑벌이 가구 — 최대 285만 원
- 맞벌이 가구 — 최대 330만 원
상한선일 뿐이고 실제 금액은 소득 구간에 따라 산정된다. 소득이 아주 적어도 상한을 받는 것은 아니며, 일정 구간에서 가장 많이 나오는 구조다.
자녀장려금은 별개다
자녀장려금은 저소득 가구의 자녀 양육을 지원하는 제도로, 18세 미만 부양자녀가 있으면 신청할 수 있다.
- 소득 요건 — 부부합산 7,000만 원 미만
- 재산 요건 — 근로장려금과 동일 (2억 4,000만 원 미만)
- 지급액 — 부양자녀 1명당 최소 50만 원 ~ 최대 100만 원
소득 기준이 근로장려금보다 훨씬 넉넉하다. 근로장려금은 안 돼도 자녀장려금은 되는 경우가 여기서 나온다. 둘을 따로 확인해야 하는 이유다.
확인 순서
- 지난해 6월 1일 기준 가구원 전체 재산을 더한다. 부채는 빼지 않는다.
- 1억 7,000만 원 이상인지 확인해요. 이상이면 산정액의 50%만 지급돼요.
- 2억 4,000만 원 이상이면 지급 대상에서 제외돼요.
- 재산이 통과하면 가구 유형을 정하고 소득 요건을 본다.
- 18세 미만 자녀가 있으면 자녀장려금도 별도로 확인한다.
문의
자격 여부가 애매하면 장려금 상담센터 1566-3636에서 상담받을 수 있다. 홈택스에서 본인의 신청 안내 여부를 확인하는 방법도 있다.