전세 계약 전 등기부등본에서 봐야 할 세 가지와 80% 기준
전세 계약 전에는 등기부등본을 직접 확인해야 한다. 소유자가 누구인지, 먼저 갚아야 할 빚이 얼마나 있는지, 앞선 세입자의 보증금 반환 문제가 있었는지를 보려는 것이다. ‘집값의 80% 이하면 안전하다’는 식으로 한 숫자만 믿으면 안 된다.
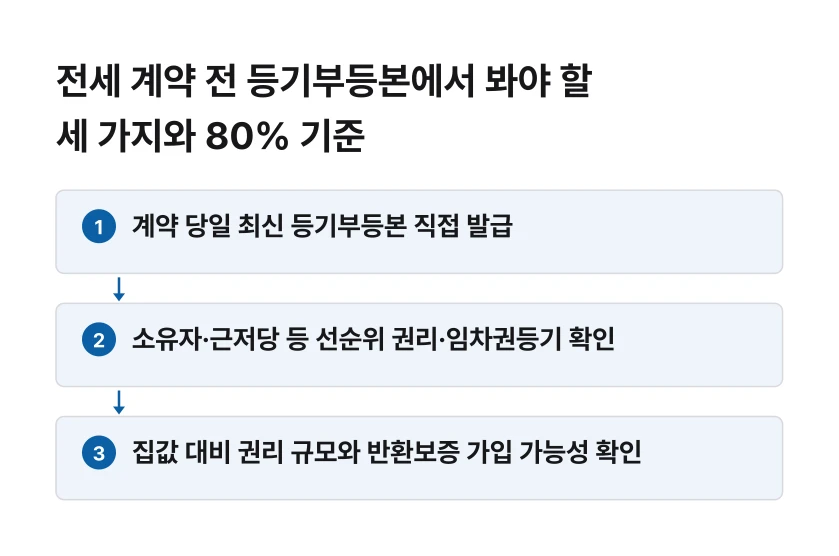
등기부등본에서 먼저 볼 세 가지
- 소유자 — 계약하려는 사람과 등기부상 소유자가 같은지 확인한다. 대리인이 계약한다면 대리 권한도 별도로 확인해야 한다.
- 근저당 등 선순위 권리 — 등기부의 을구 등에 담보권이 있는지, 채권최고액이 얼마인지 본다. 실제 대출 잔액과 등기된 채권최고액은 다를 수 있다.
- 임차권등기 — 임차권등기가 있다면 이전 임차인의 보증금 반환 문제를 의심하고 경위를 확인한다.
특히 다가구주택은 등기부만으로 다른 세입자의 선순위 보증금을 모두 알기 어렵다. 등기부 확인만으로 위험 검토를 끝내지 말고, 선순위 보증금과 체납 여부 등도 별도로 살펴야 한다.
80%는 안전 인증이 아니라 위험 신호를 보는 선
HUG 주택도시보증공사는 일반적으로 보증금과 대출금의 합이 집값의 80%를 넘는 집을 ‘깡통주택’이라고 설명한다. 이를 거꾸로 해석해 80% 이하라면 보증금 반환이 보장된다고 생각해서는 안 된다. 집값 산정 방식, 다른 선순위 권리, 경매 낙찰가에 따라 위험은 달라진다.
가령 주택가격이 3억 원이고 근저당권의 채권최고액이 1억 원, 내 보증금이 1억 5천만 원이라면 합계는 2억 5천만 원으로 집값의 약 83%다. 80%를 넘으므로 계약 전에 더 신중하게 검토해야 한다. 반대로 75%가 나왔다고 해서 곧바로 안전한 계약이 되는 것은 아니다.
반환보증 가입 가능 여부도 미리 확인
전세보증금 반환보증은 임대인이 계약 종료 후 보증금을 돌려주지 못할 때를 대비하는 상품이다. HUG 등의 보증기관마다 주택가격 평가와 선순위 채권, 보증금 한도 등 가입 요건이 다르다. 계약 전 해당 주택이 반환보증 대상인지 확인하자. 가입 가능성 확인과 실제 보증 가입 완료는 다른 단계다.
임대차 신고는 모든 계약에 같은 의무가 아니다
주택 임대차 신고는 보증금 6천만 원 또는 월세 30만 원을 초과하는 계약 중 신고지역에 있는 주택이 대상이다. 신고지역은 수도권 전역과 광역시·세종시 등의 시 지역이며, 지방 도 지역의 군 단위는 제외된다. 금액과 지역 요건을 모두 충족하는 계약은 체결일부터 30일 이내에 관할 신고관청에 신고한다. 임대인과 임차인이 공동 신고하는 것이 원칙이며, 계약서를 첨부하면 한쪽이 단독 신고할 수도 있다.
계약서를 첨부해 임대차 신고를 마치면 확정일자가 자동 부여된다. 신고 대상이 아니거나 계약서를 첨부하지 않는 상황에서는 확정일자를 별도로 확인해야 한다. 임대차 신고와 전입신고는 서로 다른 절차이므로, 이사 후 전입신고도 놓치지 말자.
계약 당일 다시 확인
등기부등본은 중개인이 보여준 예전 사본만 보지 말고 계약 당일 최신본을 직접 발급받아 확인한다. 소유자와 선순위 권리를 다시 보고, 집값 대비 보증금·채권 규모와 반환보증 가입 가능 여부를 점검한 다음 계약한다. 숫자 하나보다 권리관계와 보증 가능 여부를 함께 보는 것이 중요하다.