청년특례 전세대출보증 10월 확대, 만 39세까지: 신혼·유자녀는 최대 3억원
만 35~39세라서 청년 전세대출 특례 대상에서 빠졌던 무주택자라면 10월부터 기준을 다시 볼 필요가 있습니다. 금융위원회는 2026년 10월 청년특례 전세대출보증의 연령 기준을 만 39세 이하로 넓히고, 신혼·유자녀 가구의 한도를 최대 3억원까지 확대한다고 발표했습니다.
다만 9월 29일 현재 한국주택금융공사(HF) 상품 페이지에는 아직 만 34세 이하, 부부합산 연소득 7천만원 이하, 보증한도 최대 2억원이라는 기존 기준이 표시돼 있습니다. 지금 검색했을 때 두 기준이 다르게 보여도 이상한 게 아닙니다. 금융위 발표는 10월 확대 내용이고, HF 페이지는 현재 적용 기준을 보여주고 있기 때문입니다.
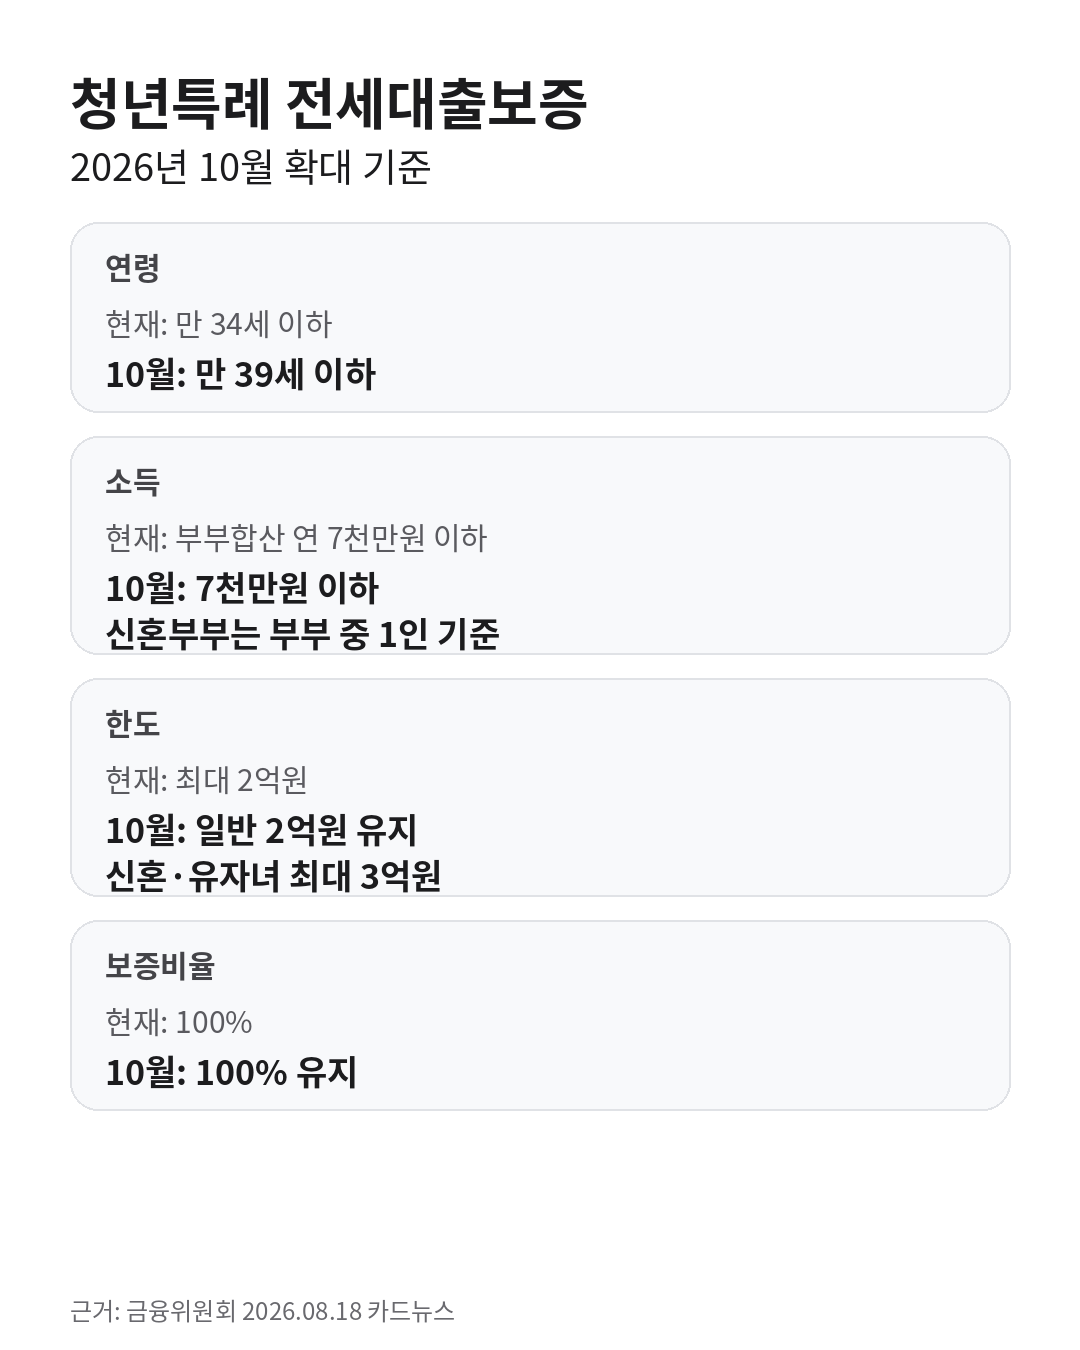
가장 큰 변화는 35~39세도 대상에 들어온다는 점입니다
현재 HF의 무주택 청년 특례는 신청일 기준 만 34세 이하가 대상입니다. 금융위원회가 발표한 10월 확대안에서는 이 연령 범위가 만 39세 이하로 넓어집니다. 그동안 나이 때문에 청년 특례에서 빠졌던 35~39세라면 10월 적용 기준을 확인할 이유가 생긴 겁니다.
보증비율은 100%가 유지됩니다. 여기서 100%라는 표현을 “전세금 전액을 빌려준다”는 뜻으로 보면 안 됩니다. 금융위 자료에서 별도로 제시한 대출한도는 임차보증금의 90% 범위이고, 일반 청년의 최대 금액은 2억원입니다.
신혼부부는 소득 기준을 보는 방식도 달라집니다
현재 HF 페이지는 본인과 배우자의 합산 연소득이 7천만원 이하라고 안내합니다. 10월 확대안에서는 소득요건 7천만원 이하를 유지하면서, 신혼부부는 “부부 중 1인 기준”을 적용한다고 금융위원회가 안내했습니다.
즉 신혼부부라면 기존처럼 부부 소득을 무조건 합산해서 7천만원을 넘는지만 보는 방식과는 달라질 수 있습니다. 다만 실제 신청 시점의 세부 산정 방식과 증빙서류는 10월 시행 기준이 반영된 HF 상품 안내와 취급은행 심사를 함께 확인해야 합니다.
한도는 일반 청년 2억원, 신혼·유자녀는 최대 3억원
금융위 발표상 대출한도는 임차보증금의 90% 범위에서 일반 청년은 최대 2억원이 유지되고, 신혼부부나 유자녀 가구는 최대 3억원으로 확대됩니다. 예를 들어 임차보증금 자체가 낮다면 무조건 3억원까지 나오는 구조가 아니라 “임차보증금 90%”라는 상한과 가구별 최대 한도를 같이 봐야 합니다.
또 하나 중요한 점이 있습니다. HF는 보증요건에 맞아도 은행의 내규와 심사에 따라 실제 대출 가능 여부가 달라질 수 있다고 명시합니다. 보증 대상이 됐다는 것과 은행에서 원하는 금액을 그대로 빌릴 수 있다는 건 같은 말이 아닙니다.
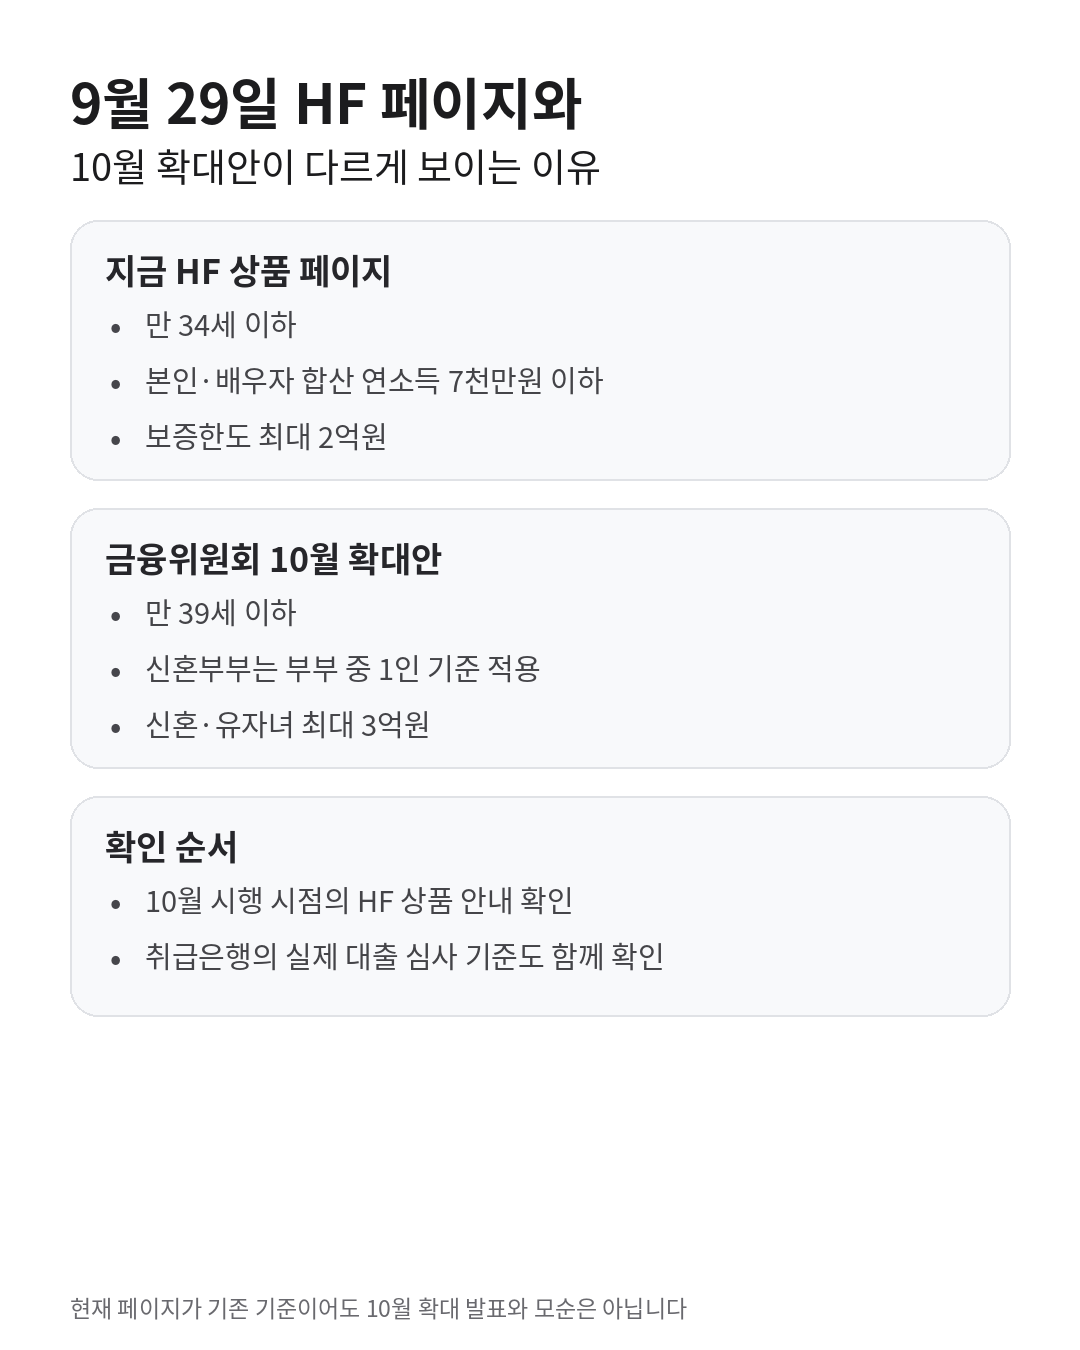
9월 말에 HF 페이지가 아직 34세 이하라고 나와도 당황할 필요는 없습니다
이 글을 보는 시점이 9월 말이라면 HF 공식 페이지에서 “만 34세 이하”가 보일 수 있습니다. 현재 적용 중인 상품 조건이기 때문입니다. 금융위원회가 공개한 확대 시점은 2026년 10월이며, 특정 날짜까지는 카드뉴스에 적혀 있지 않습니다.
따라서 계약이나 잔금 일정이 10월에 걸쳐 있다면 “10월이니까 무조건 새 기준 적용”이라고 단정하지 말고, 실제 신청일에 HF 상품 페이지가 어떻게 바뀌었는지와 취급은행에서 새 기준을 적용하고 있는지를 같이 확인하는 게 안전합니다.
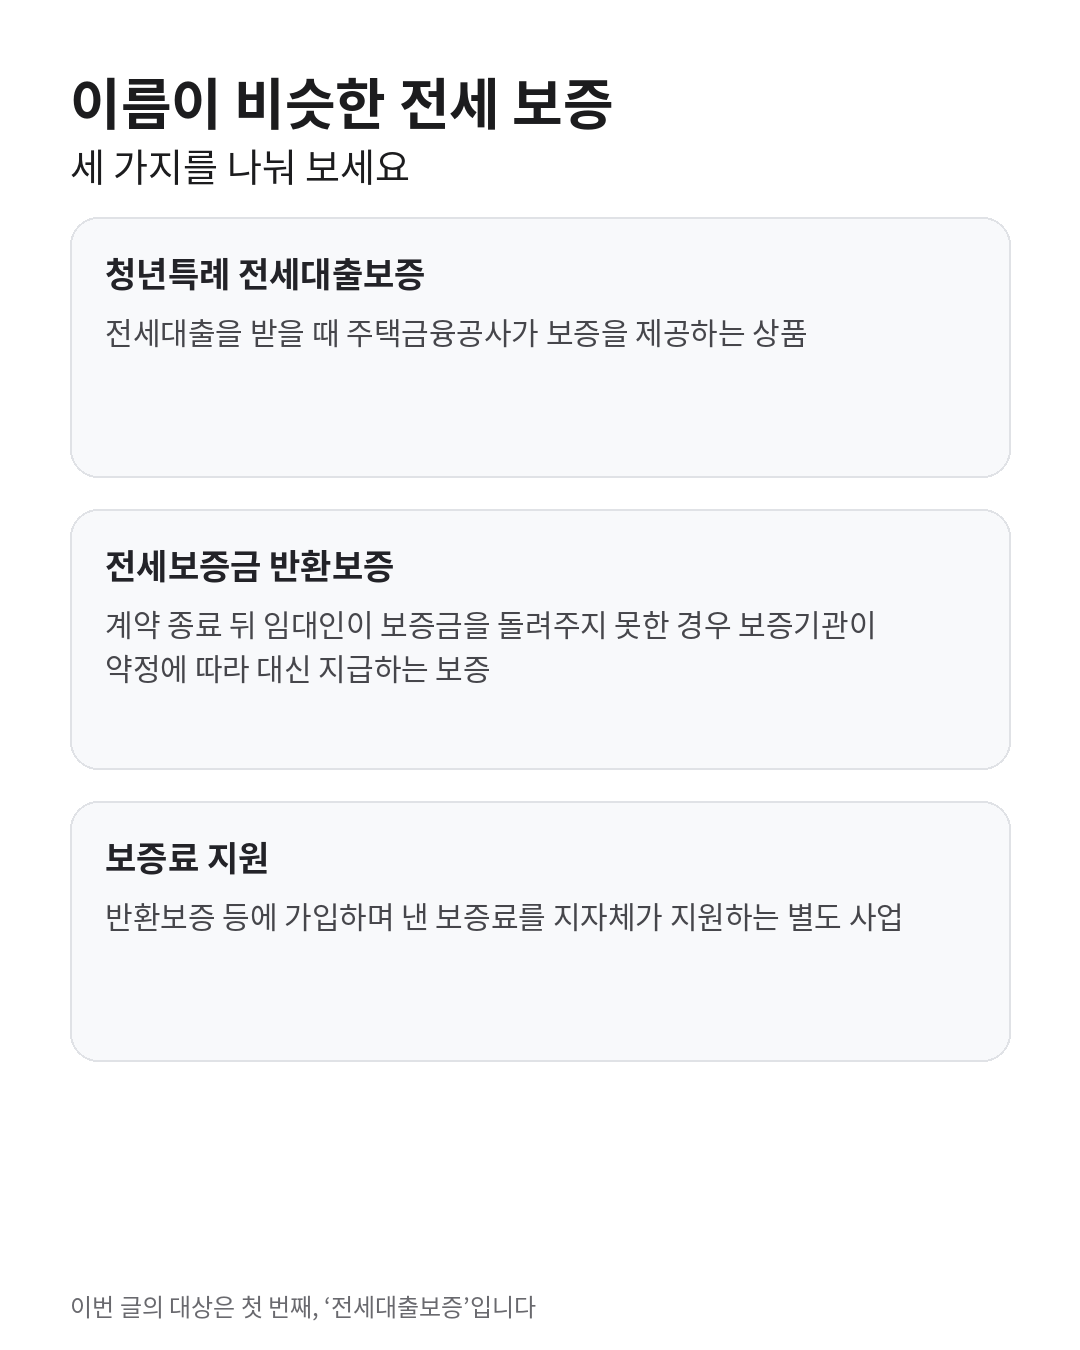
전세대출보증과 반환보증은 이름만 비슷합니다
이번에 확대되는 건 ‘청년특례 전세대출보증’입니다. 전세자금을 빌릴 때 HF가 보증을 제공해 대출을 이용할 수 있도록 돕는 상품입니다.
반면 ‘전세보증금 반환보증’은 임대차계약이 끝난 뒤 임대인이 보증금을 돌려주지 못했을 때, 보증사고 요건을 충족하면 보증기관이 약정에 따라 대신 지급하는 성격입니다. 서울 등 일부 지자체에서 하는 ‘보증료 지원’은 반환보증에 가입하면서 낸 비용을 지원하는 별도 사업입니다. 세 제도를 같은 것으로 보고 신청하면 원하는 답을 찾기 어렵습니다.
10월에 전셋집을 알아보는 35~39세라면 이렇게 확인하면 됩니다
- 내가 무주택 청년이고 신청 시점 기준 만 39세 이하인지
- 신혼부부라면 10월부터 바뀌는 소득 기준이 실제 신청 화면과 은행에 반영됐는지
- 필요한 전세대출 금액이 임차보증금 90%와 2억원·3억원 한도 안에 들어오는지
- HF 보증 가능 여부와 별개로 취급은행 대출 심사를 통과할 수 있는지
특히 35~39세이거나 신혼·유자녀 가구라면 기존 안내만 보고 “나는 대상이 아니다”라고 넘기기보다, 10월에 갱신된 HF 기준을 다시 확인하는 게 핵심입니다.