조정대상지역 일시적 2주택 특례가 10월 1일부터 2년으로 줄어듭니다
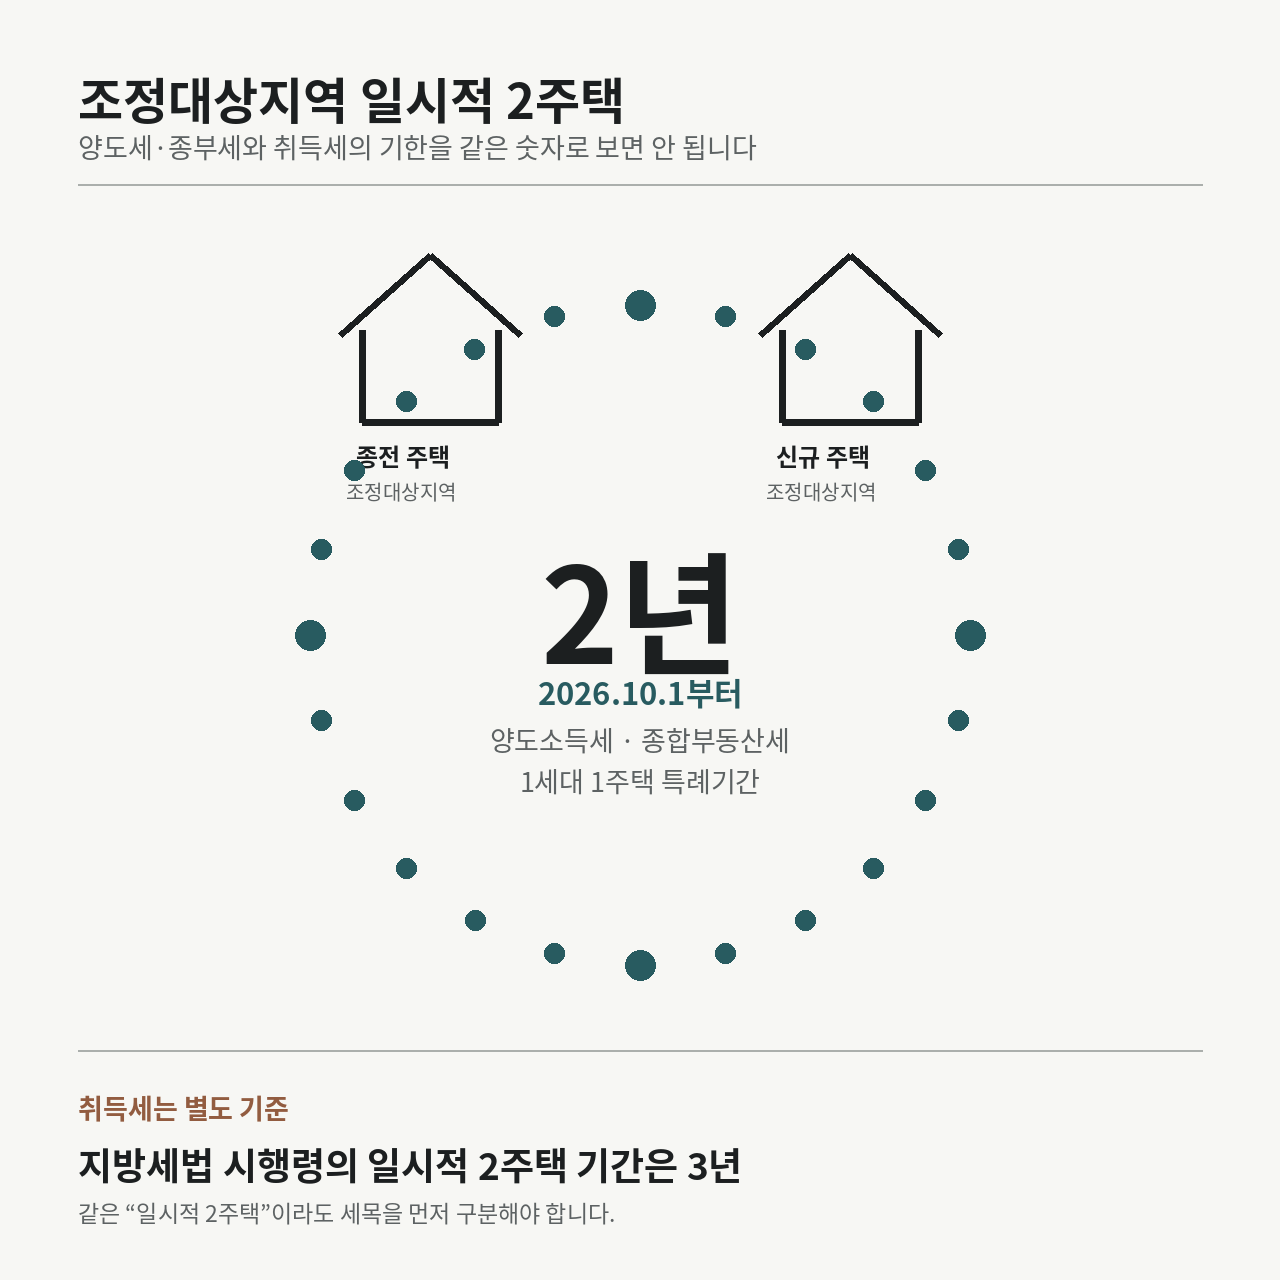
조정대상지역에 집을 가진 상태에서 조정대상지역의 다른 집을 새로 취득해 일시적 2주택이 되는 경우, 2026년 10월 1일부터 세금 일정이 달라집니다. 양도소득세와 종합부동산세의 1세대 1주택 특례기간이 3년에서 2년으로 줄어듭니다.
이 변화가 모든 일시적 2주택 세금의 기한을 2년으로 통일한다는 뜻은 아닙니다. 취득세의 일시적 2주택 기간은 현행 지방세법 시행령상 3년입니다. 집을 갈아타는 중이라면 먼저 어떤 세금을 계산하는지 나눠서 봐야 합니다.
두 집이 모두 조정대상지역일 때 2년 기준을 봅니다
재정경제부는 9월 29일 국무회의에서 관련 시행령 개정안을 의결했고, 10월 1일부터 공포·시행할 예정이라고 밝혔습니다. 대상은 조정대상지역 안의 주택을 보유한 사람이 조정대상지역 안의 주택을 새로 취득해 일시적 2주택자가 되는 경우입니다.
이 경우 양도소득세와 종합부동산세에서 1세대 1주택 특례를 적용받을 수 있는 기간이 기존 3년에서 2년으로 짧아집니다. 두 집 가운데 한 곳이 조정대상지역 밖에 있는 사례까지 이번 발표의 2년 기준을 그대로 적용하면 안 됩니다. 내 사례가 발표가 정한 범위에 들어가는지부터 확인해야 합니다.
2년은 집을 반드시 팔아야 한다는 강제 처분 명령이 아니라 세제 특례의 적용기간입니다. 기간을 넘겼을 때의 세액은 보유·거주 요건과 다른 특례 여부까지 함께 계산해야 하므로, “2년이 지나면 무조건 얼마를 낸다”는 식으로 단순 계산하면 틀릴 수 있습니다.
취득세까지 2년으로 바뀐 건 아닙니다
국가법령정보센터의 현행 지방세법 시행령 제28조의5는 일시적 2주택을 신규 주택을 추가로 취득한 뒤 3년 이내에 종전 주택 등을 처분하는 경우로 규정하고 있습니다. 이 조항은 취득세 중과 여부를 판단할 때 쓰는 별도 기준입니다.
따라서 10월 1일부터 양도소득세·종합부동산세 특례기간이 2년으로 줄어든다는 소식을 보고 취득세 처분기한까지 자동으로 2년이라고 바꾸어 계산하면 안 됩니다. 반대로 취득세가 3년이라고 해서 양도소득세·종합부동산세 특례도 3년이라고 생각하는 것도 맞지 않습니다.
같은 “일시적 2주택”이라는 표현을 쓰더라도 세목마다 근거 법령과 적용 요건이 다릅니다. 집을 갈아타면서 세금 일정을 잡을 때는 양도소득세, 종합부동산세, 취득세를 한 표에 뭉쳐 적기보다 별도 항목으로 관리하는 편이 안전합니다.
10월 1일 전후 거래라면 취득일·양도예정일·세목을 따로 확인하세요
실제 일정표에는 종전 주택과 신규 주택의 조정대상지역 여부, 신규 주택 취득일, 종전 주택 양도 예정일을 먼저 적어 두면 됩니다. 그다음 양도소득세·종합부동산세의 2년 특례와 취득세의 3년 기준을 각각 대입해야 숫자가 섞이지 않습니다.
특히 계약·취득·양도 시점이 2026년 10월 1일 전후에 걸쳐 있다면 정부 발표 문구만으로 경과 적용을 임의로 정하지 않는 게 낫습니다. 최종 공포된 시행령의 부칙과 적용례를 기준으로 본인 거래가 어느 규정을 적용받는지 확인해야 합니다.
매매 일정을 이미 잡아 둔 사람이라면 “일시적 2주택은 몇 년인가”만 검색하기보다 어떤 세목의 특례를 묻는지부터 구분하세요. 이번 10월 1일 변화의 핵심은 조정대상지역 안에서 갈아타는 경우의 양도소득세·종합부동산세 1세대 1주택 특례기간이 2년으로 짧아진다는 점입니다.