2026 주택연금 월지급금 3.13% 조정, 기존 가입자도 늘어날까
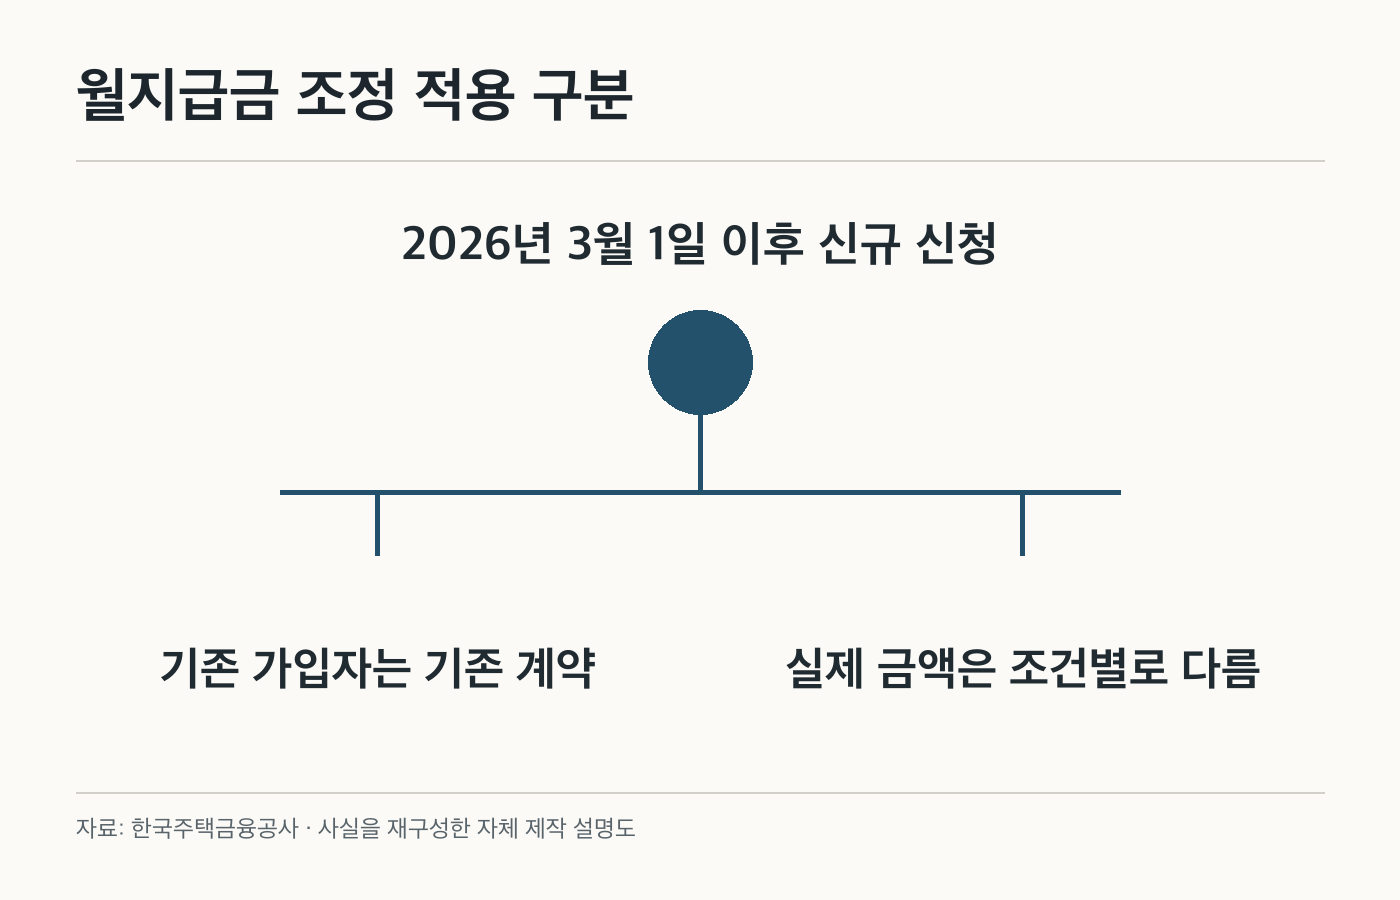
주택연금 월지급금이 3.13% 올랐다는 소식을 보면 이미 가입한 사람도 다음 달부터 같은 비율로 더 받는다고 생각하기 쉽다. 한국주택금융공사 공지의 적용 대상은 2026년 3월 1일부터 접수한 신규 신청자다. 3.13%도 모든 집과 모든 연령에 똑같이 적용되는 인상률이 아니라 특정 평균 가입자 사례의 비교 수치다.
신규 신청 접수일이 기준
한국주택금융공사는 2026년 3월 1일 신규 신청 접수분부터 월지급금을 조정했다고 안내했다. 따라서 같은 집값이라도 언제 접수했는지가 먼저 중요하다. 기존 계약자의 월지급금이 일괄 3.13% 인상된다는 발표가 아니다. 현재 지급받는 금액이 달라질지 궁금하다면 자신의 계약조건과 공사의 개별 안내를 기준으로 봐야 한다.
공사가 제시한 3.13%는 일반주택, 종신지급방식의 정액형, 72세, 주택가격 4억 원이라는 평균 가입자 가정에서 이전 산정액과 비교한 결과다. 신청자 나이, 주택가격, 선택한 지급방식이 다르면 조정 폭도 달라진다.
‘집값 4억 원이면 매달 얼마’도 단정하기 어렵다
주택연금은 주택가격만 입력해 금액 하나를 확정하는 상품이 아니다. 가입자 연령과 지급방식이 함께 들어간다. 온라인의 평균 예시표는 방향을 비교하는 데 유용하지만 개인 상담 결과와 같다고 볼 수 없다. 특히 정액형이 아닌 다른 방식은 같은 수치를 곧바로 대입하면 안 된다.
신청 전에는 한국주택금융공사의 공식 예상연금조회에서 본인의 연령과 주택 조건을 넣어보고, 실제 신청요건과 평가기준은 공사 상담으로 확인하는 편이 낫다. 광고나 커뮤니티의 ‘무조건 얼마 보장’ 식 계산은 접수 전에 다시 검증해야 한다.
기존 가입자는 계약 문서를 먼저
이미 주택연금을 받고 있다면 새 신청자 조정 소식만으로 기존 계약을 해지하고 다시 신청할 이유를 결정하면 위험하다. 기존 계약의 지급액, 보증료, 해지·재가입 제한, 집값 평가와 수수료를 함께 따져야 한다. 이 공지 하나에는 그런 개인별 재가입 손익이 담겨 있지 않다.
월지급금 숫자 자체가 생활비 계획에 중요하다면 공사 고객센터나 관할 지사에 ‘내 계약에도 변경이 있는가’를 먼저 물어보자. 신규 신청 예정자라면 2026년 3월 이후 접수 기준의 공식 예상금액을 확인하는 순서가 맞다.